Ao procurar uma Tabela Hapvida, o primeiro cuidado é descobrir de qual produto, região e modalidade ela trata. Uma mensalidade isolada não informa rede, coparticipação, acomodação, carências nem validade comercial. Este guia mostra como juntar essas peças antes de comparar propostas.
Este guia explica modalidades de contratação, rede, carências, coparticipação e pontos de conferência antes de assinar. O objetivo é ajudar a comparar propostas identificadas, sem tratar uma modalidade ou produto como melhor para todos os perfis.
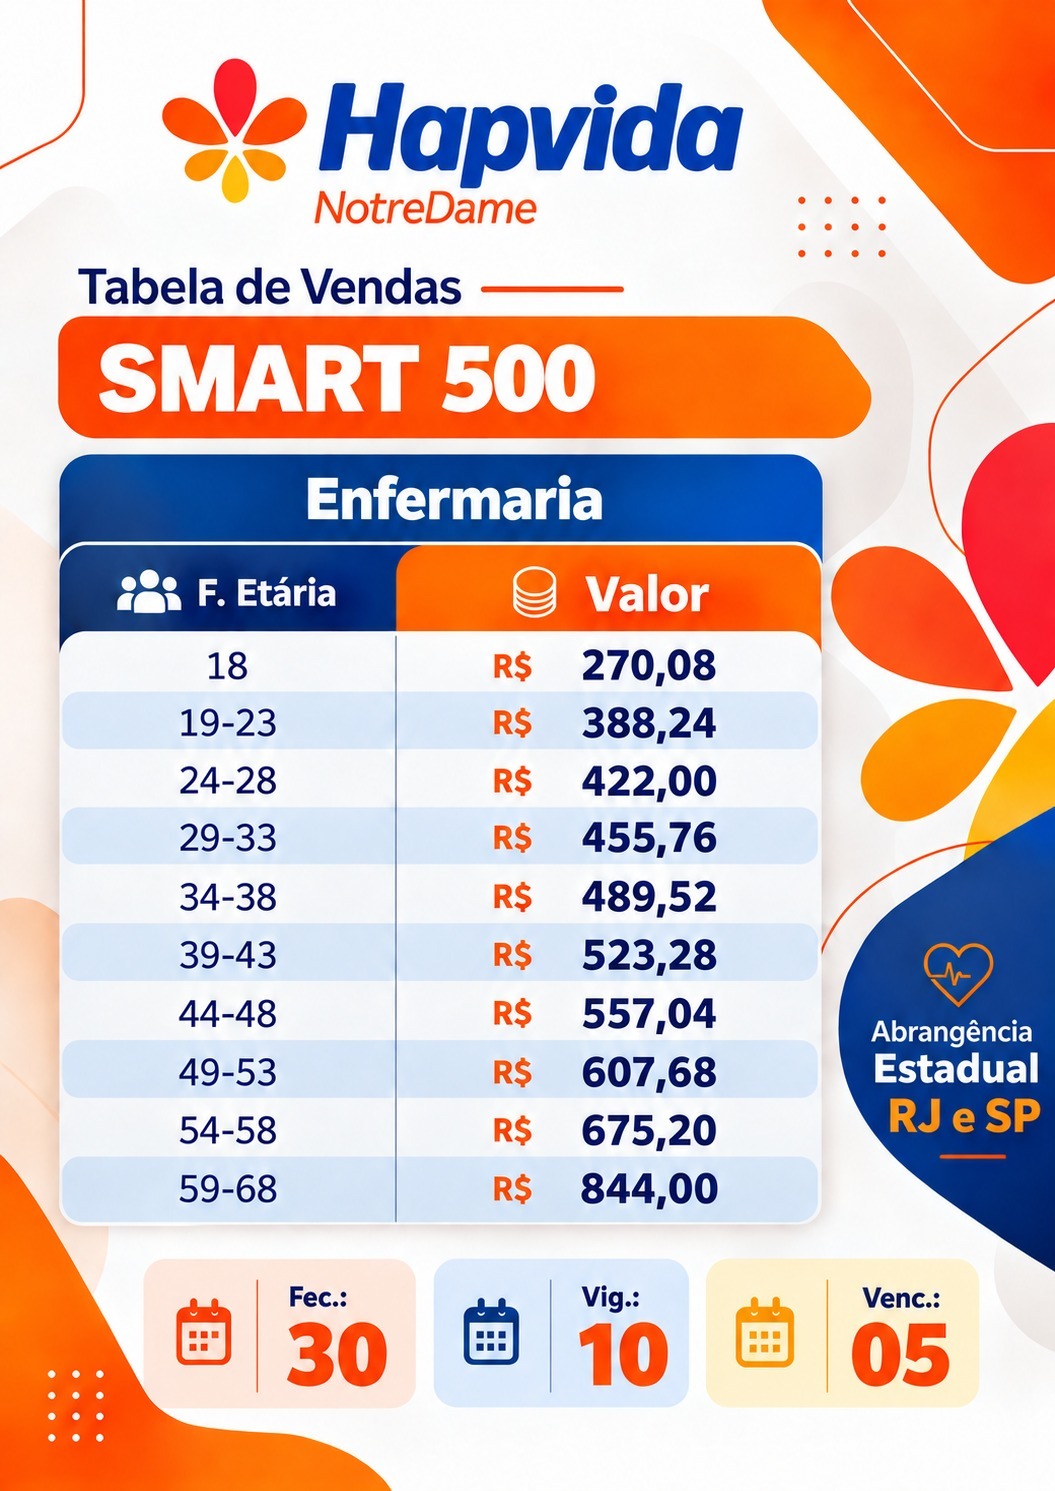
Tabela SMART 500: enfermaria em RJ e SP
Use esta referência SMART 500 por adesão para organizar suas perguntas ao atendimento. O material se refere a enfermaria em RJ e SP e precisa de confirmação comercial.
| Faixa no material | Valor de referência |
|---|---|
| 18 | R$ 270,08 |
| 19–23 | R$ 388,24 |
| 24–28 | R$ 422,00 |
| 29–33 | R$ 455,76 |
| 34–38 | R$ 489,52 |
| 39–43 | R$ 523,28 |
| 44–48 | R$ 557,04 |
| 49–53 | R$ 607,68 |
| 54–58 | R$ 675,20 |
| 59–68 | R$ 844,00 |
As faixas foram preservadas como aparecem na imagem. A primeira consta apenas como “18”; confirme os limites dessa faixa. A última é 59–68. Para idades fora dos intervalos apresentados, solicite cotação específica.
Confira antes de contratar
A imagem não informa mês e ano de validade. Estes valores são uma referência para consulta; a disponibilidade e as condições precisam ser confirmadas na proposta.
- Produto
- SMART 500
- Acomodação
- Enfermaria
- Região indicada
- RJ e SP · estadual
O calendário do material indica fechamento dia 30, vigência dia 10 e vencimento dia 05. Confirme o mês, os prazos e a data de entrada na proposta.
Solicite a identificação da entidade, a elegibilidade, o registro do produto, a rede, as carências, eventuais taxas e as regras de coparticipação. Esses dados não constam desta imagem.
Consultar SMART 500 por adesãoO envio inicia uma consulta comercial. A contratação depende da proposta e da análise do perfil.
Ver a imagem da tabela enviada
Como interpretar uma proposta Hapvida
O tamanho do grupo não define a sua rede
A integração entre Hapvida e NotreDame Intermédica ampliou a presença do grupo em várias regiões. Para quem está escolhendo um plano, porém, o que importa é a rede vinculada ao produto oferecido, a área de abrangência e as condições registradas na proposta.
Um hospital ou clínica fazer parte do grupo não significa que todos os contratos deem acesso a essa unidade. Por isso, use o nome do produto — e, quando disponível, o número de registro — para conferir os prestadores antes da assinatura.
Rede própria, credenciada e modelo de atendimento
Alguns produtos utilizam estruturas próprias do grupo; outros combinam rede própria e prestadores credenciados. Essa organização pode variar conforme cidade e produto. Em vez de presumir que um modelo será mais barato ou melhor, compare o que estará efetivamente disponível para os beneficiários do contrato.
Modalidades de contratação: qual regra se aplica ao seu caso?
A modalidade muda a forma de ingresso, o reajuste e algumas regras do contrato. Antes de olhar preço, identifique se a proposta é individual/familiar, coletivo empresarial ou coletivo por adesão. Comparar modalidades diferentes como se fossem equivalentes costuma levar a conclusões erradas.
1. Plano Individual ou Familiar (Pessoa Física - PF)
O plano Individual é destinado a uma única pessoa, contratado diretamente por um CPF (Pessoa Física). O plano Familiar funciona sob a mesma regra, porém permite a inclusão de dependentes legais (cônjuges, filhos, enteados, e em alguns casos específicos definidos em contrato, agregados).
Principais características: nos planos individuais/familiares, o reajuste anual segue a regra definida pela ANS para essa modalidade. Rescisão e inadimplência também obedecem regras próprias. Disponibilidade comercial, preço, rede e dependentes devem ser conferidos no produto ofertado.
2. Plano coletivo empresarial (CNPJ e MEI)
A contratação por pessoa jurídica pode ter condições comerciais diferentes da contratação individual/familiar. Se você é empresário individual, inclusive MEI, a ANS exige comprovação do exercício da atividade empresarial por pelo menos seis meses. Preço, quantidade mínima de beneficiários e disponibilidade dependem do produto e da região.
Como funciona para PME (Pequenas e Médias Empresas): a operadora pode estabelecer quantidade mínima de beneficiários e documentos específicos para cada produto. Para empresário individual, inclusive MEI, deve ser comprovado o exercício da atividade empresarial pelo período mínimo de seis meses, conforme orientação da ANS.
Reajuste e regras contratuais: planos coletivos seguem regras de reajuste diferentes das aplicáveis aos planos individuais/familiares. Critérios, agrupamento de contratos quando aplicável e condições de negociação devem ser consultados na proposta e no contrato. O preço inicial não deve ser usado isoladamente para prever o custo futuro.
3. Plano Coletivo por Adesão
O coletivo por adesão é destinado a pessoas que possuem vínculo elegível com entidade profissional, classista, setorial ou estudantil, conforme as regras aplicáveis. A contratação pode envolver administradora de benefícios. Elegibilidade, entidade, preço, reajuste e carências precisam constar da proposta e do contrato.
A elegibilidade em coletivo por adesão depende de vínculo com a entidade profissional, classista, setorial ou estudantil habilitada e das regras do contrato. Não existe posição fixa de preço entre adesão, empresarial e individual/familiar; compare propostas equivalentes.
Os Tipos de Cobertura: Do Básico ao Premium
Não existe apenas um produto Hapvida. As opções podem variar por região, modalidade de contratação, segmentação assistencial, acomodação, coparticipação, rede e abrangência. A cobertura obrigatória deve ser conferida conforme a segmentação contratada, o Rol da ANS aplicável e as condições do contrato.
Hapvida Nosso Plano
O “Nosso Plano” é uma das linhas conhecidas da operadora em determinadas regiões. Rede, hospitais, segmentação assistencial e área de abrangência variam conforme o registro do produto e o município de contratação; confirme essas informações na proposta e nos canais da operadora.
Hapvida Mix
A linha Mix combina serviços da rede própria com acesso limitado à rede credenciada, conforme o produto. Acomodação, coparticipação e prestadores disponíveis precisam ser confirmados para a oferta e a região; não presuma diferença fixa de preço em relação a outras linhas.
Hapvida Pleno
A linha Pleno combina a rede própria com rede credenciada, conforme a configuração do produto. A disponibilidade dos prestadores, abrangência e acomodação deve ser confirmada na rede atualizada e na proposta, porque os registros e redes variam por região.
Acomodação: enfermaria ou apartamento?
A acomodação hospitalar pode alterar o preço e a experiência durante uma internação. Compare enfermaria e apartamento dentro do mesmo produto ou de propostas equivalentes:
- Enfermaria (acomodação coletiva): em internações cobertas, a acomodação é coletiva conforme as características do prestador e do produto. Regras de visitas e acompanhantes dependem da legislação aplicável, da unidade e do contrato.
- Apartamento: prevê acomodação individual quando coberta pelo produto e disponível na unidade. Confirme regras de acompanhante, visitas e eventuais particularidades do prestador.
Coparticipação: como comparar sem olhar só a mensalidade
Em produtos com coparticipação, parte do custo pode aparecer quando determinados serviços são utilizados. Isso muda a relação entre mensalidade e gasto ao longo do mês, por isso a comparação precisa considerar o uso esperado e a tabela de cobranças.
No modelo com coparticipação, além da mensalidade existe cobrança vinculada à utilização de determinados serviços, conforme percentuais, valores, limites e regras previstos no contrato. Em produtos sem coparticipação, essa cobrança específica não existe, mas a mensalidade e as demais condições podem ser diferentes.
A escolha entre produtos com e sem coparticipação deve considerar a mensalidade, os serviços sujeitos à cobrança, os limites contratuais e o padrão de utilização esperado. Solicite a tabela de coparticipação do produto e compare o custo total, sem assumir que uma modalidade será sempre mais barata.
Carências: quais prazos precisam ser conferidos
Carência é o período previsto no contrato durante o qual determinadas coberturas ainda não estão disponíveis. Os limites legais dependem da situação e existem hipóteses específicas para contratos coletivos. Leia a proposta e o contrato para saber quais prazos se aplicam ao seu caso.
Para planos sujeitos às regras gerais de carência, estes são os principais limites máximos previstos na legislação e apresentados pela ANS:
| Procedimento Assistencial | Prazo Legal da ANS | Condição do produto |
|---|---|---|
| Urgência e Emergência | 24 horas | 24 horas |
| Consultas Eletivas e Exames Simples (Sangue, Raio-X) | 180 dias | Confirmar no contrato |
| Exames Complexos (Tomografia, Ressonância) | 180 dias | Confirmar no contrato |
| Internações e Cirurgias Eletivas | 180 dias | Confirmar no contrato |
| Parto a Termo | 300 dias | Confirmar no contrato |
| DLP (Doenças e Lesões Preexistentes) | 24 meses (CPT) | 24 meses |
Portabilidade de carências e condições comerciais
Portabilidade de carências é um direito regulado pela ANS e não se confunde com uma promoção comercial de “compra de carência”. Em regra, o plano de origem deve estar ativo, as mensalidades em dia e o beneficiário precisa cumprir o prazo mínimo de permanência aplicável. Na primeira portabilidade, o prazo geral é de dois anos; há regras específicas para quem cumpriu CPT, já realizou portabilidade ou se enquadra em situações excepcionais.
A compatibilidade deve ser verificada no Buscador de Planos da ANS, que gera protocolo e relatório para a solicitação. Reduções de carência oferecidas comercialmente fora da portabilidade dependem da proposta e não devem ser apresentadas como direito automático.
Entendendo a CPT e as DLP (Doenças Preexistentes)
Quando houver Declaração de Saúde, as informações devem ser preenchidas de forma completa e verdadeira. Doença ou lesão preexistente é aquela de que o beneficiário sabe ser portador no momento da contratação. A operadora pode aplicar as regras de Cobertura Parcial Temporária (CPT) nos casos previstos, conforme a regulação e o contrato.
A Cobertura Parcial Temporária (CPT), quando aplicada, pode restringir por até 24 meses procedimentos de alta complexidade, leitos de alta tecnologia e cirurgias relacionados diretamente à doença ou lesão preexistente declarada. Encerrado o período de CPT, a cobertura segue a segmentação, o Rol da ANS aplicável e as demais condições do contrato.
Rede assistencial: confira por produto e cidade
A rede assistencial pode reunir hospitais, clínicas, laboratórios e profissionais próprios ou credenciados. A presença de uma unidade no grupo não significa que ela esteja disponível em todo produto. Por isso, confirme a rede vinculada à proposta e à cidade onde o plano será utilizado.
1. Os Hospitais Próprios
Antes de considerar um hospital ou clínica como parte da sua cobertura, pesquise o prestador na rede do produto e confirme a informação na proposta ou nos canais oficiais da operadora. Especialidades, portas de atendimento e disponibilidade podem variar.
Não use comparações genéricas de qualidade ou indicadores clínicos sem fonte específica. Para avaliar prestadores, consulte informações oficiais, indicadores disponíveis e a rede atualizada do produto escolhido.
2. Hapclínicas e atendimento ambulatorial
Em algumas regiões e produtos, Hapclínicas podem fazer parte da rede de atendimento ambulatorial. Antes de escolher uma unidade pela proximidade, confirme se ela atende o produto cotado, quais especialidades oferece e como funciona o agendamento.
Para consultas eletivas, exames ou acompanhamento, o local de atendimento depende da rede e da organização assistencial do produto. Consulte o guia de prestadores e os canais oficiais antes de se deslocar.
3. Diagnóstico por Imagem e Laboratórios Próprios
O grupo utiliza rede própria e/ou credenciada conforme a região e o produto. A disponibilidade de laboratórios e serviços diagnósticos deve ser conferida na rede assistencial da proposta. Quando houver laboratórios e serviços diagnósticos vinculados à rede do produto, confirme especialidades, exames disponíveis, necessidade de autorização e canais de acesso diretamente na rede assistencial atualizada.
Faixa etária e reajuste: duas coisas diferentes
Muitas tabelas apresentam valores por faixa etária, mas a mudança de faixa não é o mesmo que reajuste anual. Na comparação, observe a idade de cada beneficiário, a data prevista para mudança de faixa e as regras de reajuste aplicáveis à modalidade contratada.
As 10 Faixas Etárias Obrigatórias da ANS
Para contratos sujeitos às dez faixas etárias previstas na regulamentação, a organização é a seguinte:
- Faixa 1: 0 a 18 anos
- Faixa 2: 19 a 23 anos
- Faixa 3: 24 a 28 anos
- Faixa 4: 29 a 33 anos
- Faixa 5: 34 a 38 anos
- Faixa 6: 39 a 43 anos
- Faixa 7: 44 a 48 anos
- Faixa 8: 49 a 53 anos
- Faixa 9: 54 a 58 anos
- Faixa 10: 59 anos ou mais. Não há nova mudança de faixa etária depois dessa faixa, mas outros reajustes previstos em lei e contrato podem continuar ocorrendo.
Faixas etárias: a ANS estabelece regras para a variação por idade e não existe nova faixa etária após os 59 anos. Isso não significa mensalidade congelada: reajustes anuais ou contratuais, conforme a modalidade e as normas aplicáveis, podem continuar ocorrendo. Consulte a data de contratação do plano e as regras específicas do contrato.
Por isso é vital não cancelar e manter planos mais antigos em idades avançadas. O reajuste anual (aniversário do contrato) recompõe os custos de inflação médica global, incorporação de novas tecnologias (remédios bilionários que entram no rol da ANS, equipamentos robóticos, etc) e adequação de rede. Nos planos empresariais, a alta taxa de utilização dos funcionários (sinistralidade alta) também impacta na renovação comercial do contrato no ano seguinte, o que torna imperativo que o RH da empresa adote campanhas de conscientização para evitar idas desnecessárias a Prontos-Socorros de alta complexidade.
Adicionais e Diferenciais Incomparáveis
+Odonto (Hapvida Odontologia)
Alguns produtos podem combinar assistência médica e odontológica. O preço adicional, a rede, as carências, os limites e os procedimentos cobertos variam conforme o contrato. Compare a contratação combinada com a opção odontológica separada e confirme a cobertura no Rol e na proposta.
Telemedicina (O Consultório na Palma da Mão)
A pandemia impulsionou o Hapvida anos para o futuro em questão de meses. Hoje, milhares de atendimentos que antes exigiriam deslocamento físico do paciente (gastos com Uber, trânsito, estacionamento, espera, exposição a infecções secundárias nas salas de recepção de hospitais) são resolvidos com excelência técnica brilhante no celular.
Pelo App Hapvida, o cliente agenda rapidamente uma vídeo-chamada com um médico clínico geral ou pediatra. Renovações de receitas contínuas, avaliação de exames já realizados (a "consulta de retorno"), orientações sobre sintomas leves (resfriados, dores abdominais comuns, pequenas dermatites) são triados remotamente, gerando atestados digitais válidos por QR Code, e as prescrições médicas chegam instantaneamente com assinatura digital padrão ICP-Brasil em seu SMS, aceitas integralmente por todas as farmácias credenciadas em todo o território.
Clube de Vantagens e Clube de Descontos
Para consolidar e aumentar o valor percebido pelos clientes muito além da cobertura médico-hospitalar, o Sistema Hapvida consolidou seu programa nacional de descontos focado em bem-estar farmacológico. Bastando fornecer o número da carteirinha ou apenas o CPF nas redes das maiores redes varejistas do Brasil (como Drogasil, Pague Menos, Drogaria São Paulo, Extrafarma e Raia), o beneficiário destrava descontos massivos.
Eventuais programas de benefícios ou descontos em medicamentos devem ser confirmados nos canais oficiais, pois regras, percentuais, parceiros e elegibilidade podem mudar. Para o paciente crônico - o hipertenso, o diabético, aquele que consome medicamentos mensalmente - a economia pura proporcionada nas prateleiras da farmácia no fim do mês praticamente paga, por si só, uma parte considerável do valor investido na mensalidade da operadora.
O Passo a Passo da Contratação Segura
Já tomou a decisão consciente para blindar a saúde da sua família ou da sua corporação? O fluxo de entrada no sistema foi amplamente desburocratizado através dos corretores credenciados digitais autorizados, tornando a esteira processual célere, enxuta, pautada em total compliance e segurança jurídica. Eis os passos exatos de como proceder:
- A Simulação Personalizada: Você preenche os dados no formulário localizado no topo do nosso site. Em minutos, nossa inteligência de vendas alocará um consultor sênior humano e especializado em sua região demográfica exata.
- Análise do perfil: a equipe pode confirmar idades, cidade, modalidade pretendida, vínculo empresarial ou associativo quando aplicável e existência de plano anterior para verificar possibilidades de portabilidade ou condições comerciais.
- Conferência da proposta: antes da assinatura, verifique operadora e/ou administradora quando houver, produto, modalidade, coparticipação, acomodação, valores, vigência, carências, regras de reajuste e rede vinculada.
- Documentação: os documentos e o canal de envio variam conforme modalidade, produto e etapa da proposta. Envie dados pessoais somente pelo canal indicado e confira a política de privacidade antes do compartilhamento.
- Assinatura e declaração de saúde, quando aplicável: siga o fluxo oficial da proposta e responda às informações solicitadas de forma completa e verdadeira. A existência e o formato da declaração dependem da contratação.
Após aprovação e implantação pela operadora, confirme por escrito a data de vigência, os canais de acesso e os prazos de carência aplicáveis. Não considere a cobertura ativa antes dessa confirmação.